Avvertimento Internazionale di uno “Scenario Oscuro” per l’Economia Globale se la Guerra si Protrae
L’OCSE ha avvertito che una crisi energetica prolungata in Medio Oriente fino al 2027 potrebbe spingere l’economia globale in uno “scenario oscuro” con un forte rallentamento e un aumento dei tassi di interesse.
L’Organizzazione per la Cooperazione e lo Sviluppo Economico (OCSE) ha avvertito che se la crisi energetica in Medio Oriente dovesse continuare fino alla seconda metà del 2027, l’economia globale potrebbe affrontare uno “scenario oscuro”, che include un forte rallentamento della crescita e significativi aumenti dei tassi di interesse, in un contesto di sforzi vacillanti per contenere l’escalation tra Stati Uniti e Iran.
L’organizzazione con sede a Parigi ha dichiarato che la crescita globale potrebbe scendere al 2,1% quest’anno e all’1,8% il prossimo anno se i flussi energetici rimarranno interrotti—livelli descritti come estremamente bassi al di fuori di grandi recessioni globali come la crisi finanziaria e la pandemia di COVID-19.
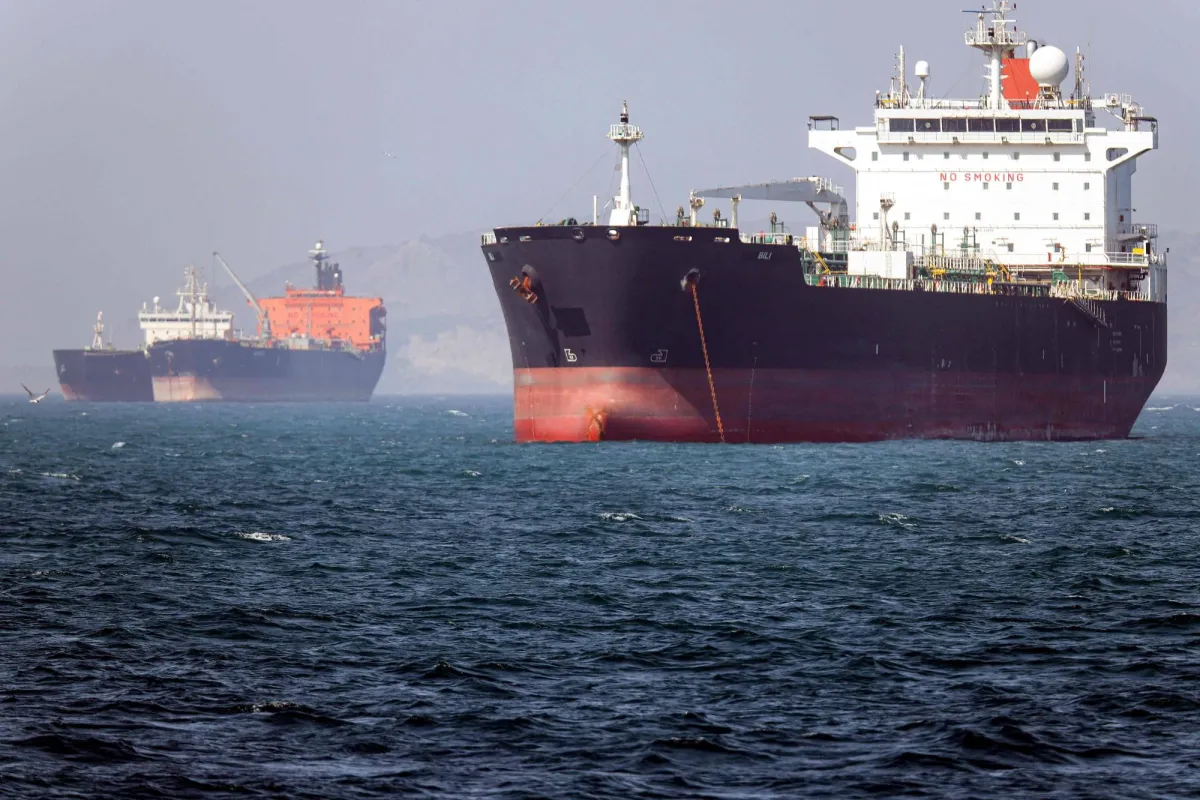
Bloomberg ha riportato che il destino dell’economia globale è ora legato al conflitto in Medio Oriente, che ha già frenato la crescita e potrebbe portare a recessione in alcune economie e a un’inflazione più alta se si prolunga. L’OCSE ha osservato che le pressioni sui prezzi e la domanda debole potrebbero persistere, e possibilmente peggiorare anche se lo Stretto di Hormuz dovesse riaprire, a causa delle interruzioni nelle catene di approvvigionamento.
Questi avvertimenti arrivano mentre gli sforzi per stabilizzare una fragile calma tra Washington e Teheran vacillano, dopo un attacco iraniano a una base militare statunitense in Kuwait in risposta a raid americani nel sud dell’Iran, indebolendo le speranze di un accordo per aumentare il traffico navale attraverso Hormuz.
Scenario di Base
Nel suo scenario principale, l’OCSE presume che la crisi possa risolversi presto, con i prezzi dell’energia che seguono i livelli attuali del mercato dei futures. La crescita globale scenderebbe al 2,8% quest’anno dal 3,4% del 2025, per poi risalire al 3,1% nel 2027. Si prevede che la crescita degli Stati Uniti rallenti al 2% quest’anno dal 2,1% del 2025, mentre l’inflazione raggiungerà il 3,7%, sopra l’obiettivo del 2% della Fed ma inferiore alle previsioni di marzo del 4,2%. Regno Unito e Stati Uniti sono previsti con l’inflazione più alta tra i Paesi del G7, al 3,7%. L’OCSE ha leggermente rivisto al rialzo le previsioni di crescita del Regno Unito per il 2026, portandole allo 0,9% dallo 0,7%, con una crescita dell’1,1% nel 2027. Le banche centrali potrebbero mantenere i tassi di interesse invariati se le aspettative di inflazione rimangono stabili.
Shock Prolungato
Il quadro si fa più cupo se la guerra continua fino al 2027. L’OCSE ha avvertito che ciò potrebbe causare il più profondo rallentamento globale degli ultimi 40 anni al di fuori del COVID e della crisi finanziaria del 2009, con l’inflazione globale in aumento di 0,4 punti quest’anno e di 1,3 punti nel 2027. L’economista capo Stefano Scarpetta ha affermato che il conflitto in Medio Oriente è ora la principale forza che modella le prospettive economiche globali.
In questo scenario esteso, i prezzi dell’energia sarebbero del 50% superiori agli attuali futures, con gravi carenze di prodotti energetici e di input agricoli e industriali provenienti dalle economie del Golfo. L’OCSE ha avvertito che le carenze potrebbero lasciare cicatrici durature sulla produzione potenziale, sui mercati finanziari, sulla fiducia e sugli investimenti—incluse le industrie dell’IA che dipendono dall’energia e dai semiconduttori.
Dilemma Politico
L’OCSE ha dichiarato che le interruzioni prolungate potrebbero costringere le principali banche centrali ad aumentare i tassi di 50–75 punti base per prevenire la diffusione degli shock energetici, prima di ridurli nuovamente nel 2027 se il rallentamento peggiora. Le banche centrali si trovano di fronte a un dilemma tra l’inasprimento per contenere l’inflazione e l’evitare danni inutili all’attività economica. Scarpetta ha detto che possono ignorare gli aumenti dei prezzi guidati dall’offerta se le aspettative di inflazione rimangono stabili, ma potrebbe essere necessario intervenire se le pressioni si allargano o la crescita si indebolisce bruscamente.
I governi sosterranno la maggior parte del peso attraverso la politica fiscale, ma lo spazio limitato dovuto all’alto debito restringe l’intervento. Ampie sovvenzioni energetiche potrebbero incoraggiare i consumi in presenza di carenze. L’aumento dei tassi di interesse metterà sotto pressione le finanze pubbliche, specialmente nelle economie più deboli, limitando il sostegno discrezionale. Se le condizioni di mercato si irrigidiranno bruscamente, alcune banche centrali potrebbero riconsiderare la riduzione delle detenzioni di titoli sovrani e possibilmente tornare al quantitative easing o a strumenti di finanziamento a lungo termine nell’area euro.

Ancora nessun commento. Scrivi tu il primo.